Betalingsløsning for nettbutikk: hva de faktisk koster i 2026
Vipps, Stripe, Nets og Klarna sammenlignet på reelle satser fra 2026. Med regnestykker, PCI DSS-krav, WooCommerce-integrasjon og hva du faktisk betaler.
middels
Les
PayPal tar 3,40 % på norsk salg, og 8,39 % ut av EØS med valutaveksling. Se gebyrene for PayPal og Stripe i WooCommerce — og regnestykket ingen setter opp.
Forrige artikkel handlet om Vipps, Klarna og Nets — løsningene en norsk butikk med norske kunder velger mellom.
Denne handler om den andre butikken. Den som selger digitalt, eller til utlandet, eller som bare vil komme i gang i dag uten å vente på at en bank skal godkjenne noe.
Der er PayPal og Stripe de opplagte valgene. Og de har én reell fordel de norske løsningene ikke har.
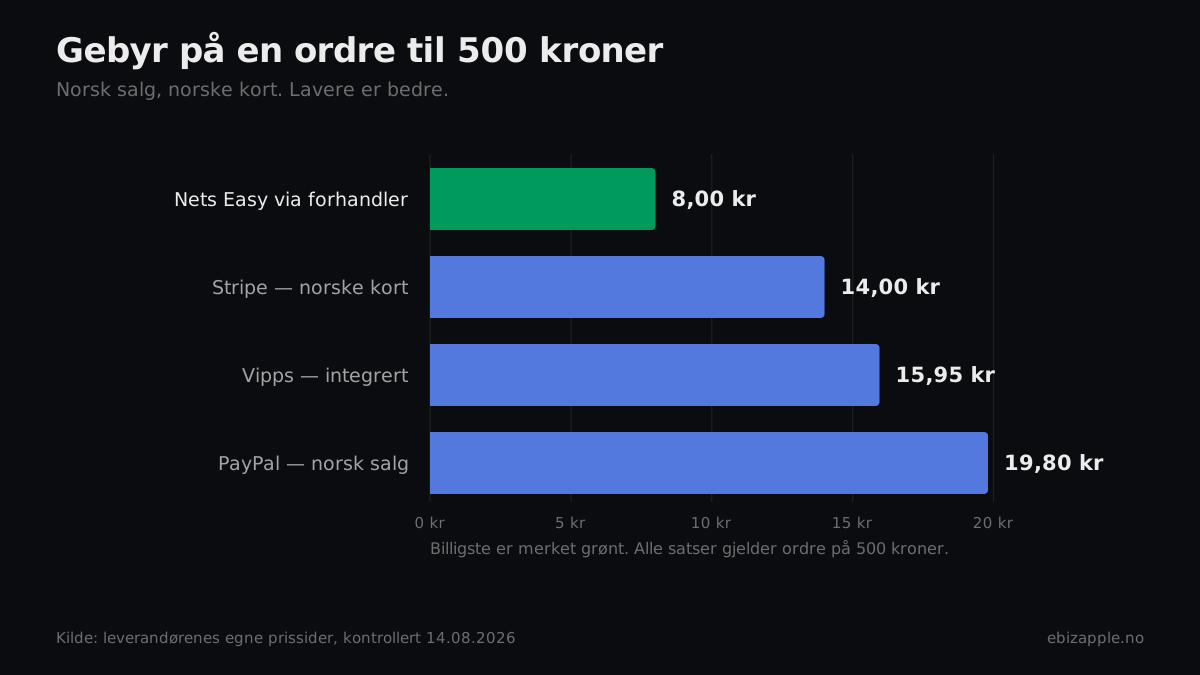
Kun gebyr per ordre. Nets-satsen gjelder privatkort og er uten månedsavgiften på 199 kroner.
Kort vei til svaret: vil du bare vite hva PayPal og Stripe koster for din butikk, be om et prisanslag — vi regner på dine ordrestørrelser og markeder. Vil du forstå tallene selv, les videre.
Alle satsene i denne artikkelen er hentet fra leverandørenes egne prissider 14. august 2026, og deretter regnet ut. Ikke fra andre artikler, og ikke fra hukommelse.
Vi skal være tydelige på grensen for hva vi kan påstå: vi har ikke driftet disse løsningene i produksjon selv. Vi har ikke kjørt et års PayPal-omsetning gjennom en butikk og sett hvordan tilbakeføringene faktisk fordeler seg. Dommen vår hviler på prislister, offentlig dokumentasjon og regnestykker — ikke på egen driftserfaring med PayPal og Stripe.
Det vi kan stå inne for:
Endrer PayPal eller Stripe satsene sine, blir denne artikkelen feil. Den gjennomgås derfor på nytt når satsene endrer seg. Sist gjennomgått 14. august 2026.
Skrevet av Svein Tore Olsen, daglig leder i Ebizapple.
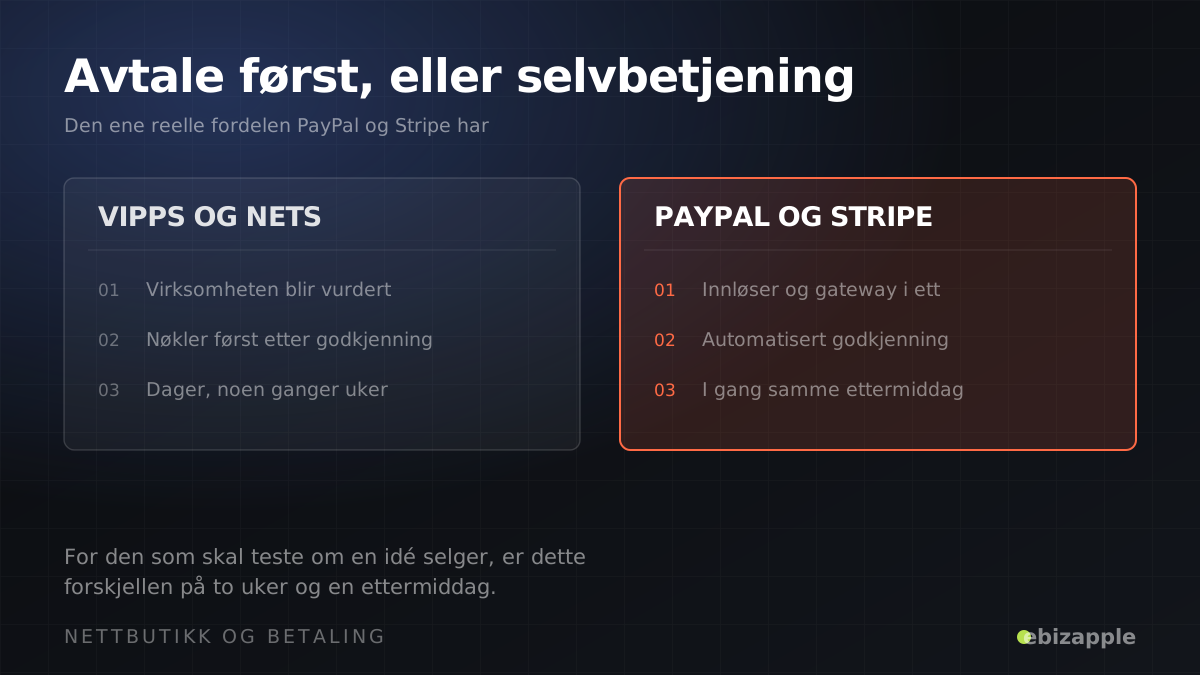
Vipps og Nets krever avtale. Du søker, virksomheten din blir vurdert, og først når den er godkjent får du nøklene. Det tar dager, noen ganger uker.
Grunnen er at det ligger en innløser (acquirer) bak enhver kortbetaling — banken som faktisk tar imot pengene fra kortselskapene på dine vegne, og som må kjenne virksomheten din før den påtar seg risikoen. PayPal og Stripe har løst dette ved å være innløser og betalingsgateway i samme selskap, med automatisert godkjenning i bunnen. Derfor er de selvbetjening: du oppretter konto, kobler WooCommerce, og kan ta imot en betaling samme ettermiddag.
For den som skal teste om en idé i det hele tatt selger, er det ikke en liten forskjell. Du finner ut om noen vil kjøpe, før du har brukt to uker på papirarbeid. Selve butikken bak — temaet, produktsidene, kassen — er en helt vanlig WordPress-nettside som tåler at en betalingsutvidelse kobles på.
Det er den ærlige begrunnelsen for å velge dem. La oss så se på hva det koster.
PayPal-gebyrer i Norge begynner med én sats, og det er den satsen folk sammenligner på. Her er den, side om side med de andre.
Alle satser hentet fra leverandørenes egne prissider 14. august 2026.
| Løsning | Sats | Gebyr på 500 kr |
|---|---|---|
| Nets Easy via forhandler (privatkort, + 199 kr/mnd) | 1,40 % + 1 kr | 8,00 |
| Stripe — norske og EØS-kort | 2,40 % + 2 kr | 14,00 |
| Vipps — integrert | 2,99 % + 1 kr | 15,95 |
| PayPal — norsk salg | 3,40 % + 2,80 kr | 19,80 |
PayPal er den dyreste av dem alle på et vanlig norsk salg. Ikke marginalt — to og en halv gang så dyrt som Nets via forhandler.
Det i seg selv er ikke diskvalifiserende. Men det er verdt å vite før man velger den fordi den var enklest å komme i gang med. Vi har brutt ned hele det norske bildet — Vipps, Nets, Klarna og bruddpunktet på 169,49 kroner mellom Vipps og Stripe — i gjennomgangen av betalingsløsninger for nettbutikk.
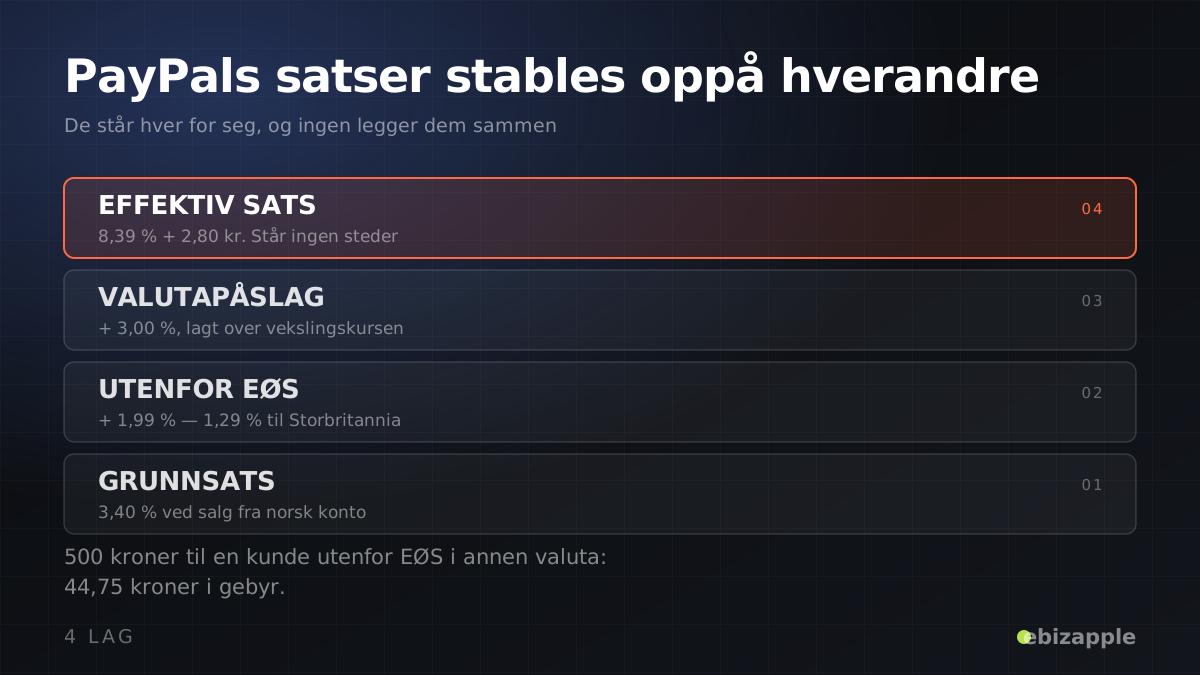
Her er den delen som overrasker folk, og som er hele grunnen til å skrive denne artikkelen.
PayPals satser stables oppå hverandre. De står oppgitt hver for seg i prislisten, og ingen legger dem sammen:
Selger du for 500 kroner til en kunde utenfor EØS, i en annen valuta, betaler du 44,75 kroner i gebyr. Det er 8,9 prosent av ordren.
Til sammenligning koster den samme ordren 8 kroner gjennom Nets via forhandler. PayPal internasjonalt er fem og en halv gang dyrere.
Det er en sammenligning mellom PayPals verste tilfelle — utenfor EØS, med valutakonvertering — og Nets’ beste, altså privatkort innenlands og uten månedsavgiften. Den er nyttig for å vise spennet, ikke for å velge leverandør. Skal du velge, sammenlign to satser som gjelder samme salg.
Selger du til Storbritannia er tillegget 1,29 prosent i stedet for 1,99. Selger du innenfor EØS, er det ikke noe markedstillegg — men valutapåslaget på 3 prosent slår fortsatt inn hvis kunden betaler i euro og du vil ha kroner.
Merk hvordan valutapåslaget fungerer: de tre prosentene legges på over vekslingskursen. Det er ikke et gebyr du ser som en linje — det ligger i kursen du får.
Stripe har samme mekanikk, men lavere satser: 3,25 % for kort utenfor EØS, pluss 2 % ved valutakonvertering. Effektivt 5,25 % mot PayPals 8,39 %.
Vil du følge med på hva påslagene faktisk koster deg over et år, må gebyrlinjene ut av leverandørportalen og inn i regnskapet ditt. Det er en typisk automatiseringsjobb — den slags som gjøres én gang og deretter går av seg selv, i stedet for å bli et regneark noen skal huske å oppdatere.
Både PayPal og Stripe ender opp med å kjøre betalingen over de samme kortskinnene: Visa og Mastercard. Forskjellen ligger i hvem som eier flyten før pengene treffer skinnen.
Og oppå de skinnene rir lommebøkene. Apple Pay og Google Pay er ikke egne kortselskaper — de er en måte å presentere et Visa- eller Mastercard-kort på uten at kunden må taste noe. Begge støttes av både Stripe og PayPal, og begge slås på som en innstilling i utvidelsen, ikke som en ny avtale.
Det betyr noe i praksis: en kunde på mobil som slipper å hente lommeboka og taste seksten siffer, fullfører oftere. Det er den samme mekanismen som gjør Vipps sterk i Norge, oversatt til et internasjonalt publikum.
Bak kulissene skjer det samtidig noe som er verdt å kjenne til: tokenisering. Kortnummeret byttes ut med en referanse — et token — som bare betalingsleverandøren kan løse opp. Det er derfor «lagre kortet mitt» kan tilbys uten at du selv rører et kortnummer, og det er forutsetningen for at abonnement og gjentakende trekk i det hele tatt er lov å bygge.
Kassen er med andre ord et sted der ting legges til over tid: en lommebok her, en betalingsmåte der. Det er en av grunnene til at vi bygger komponenter før sider — en kasse satt sammen av deler tåler en ny betalingsknapp uten at noen må bygge om siden.
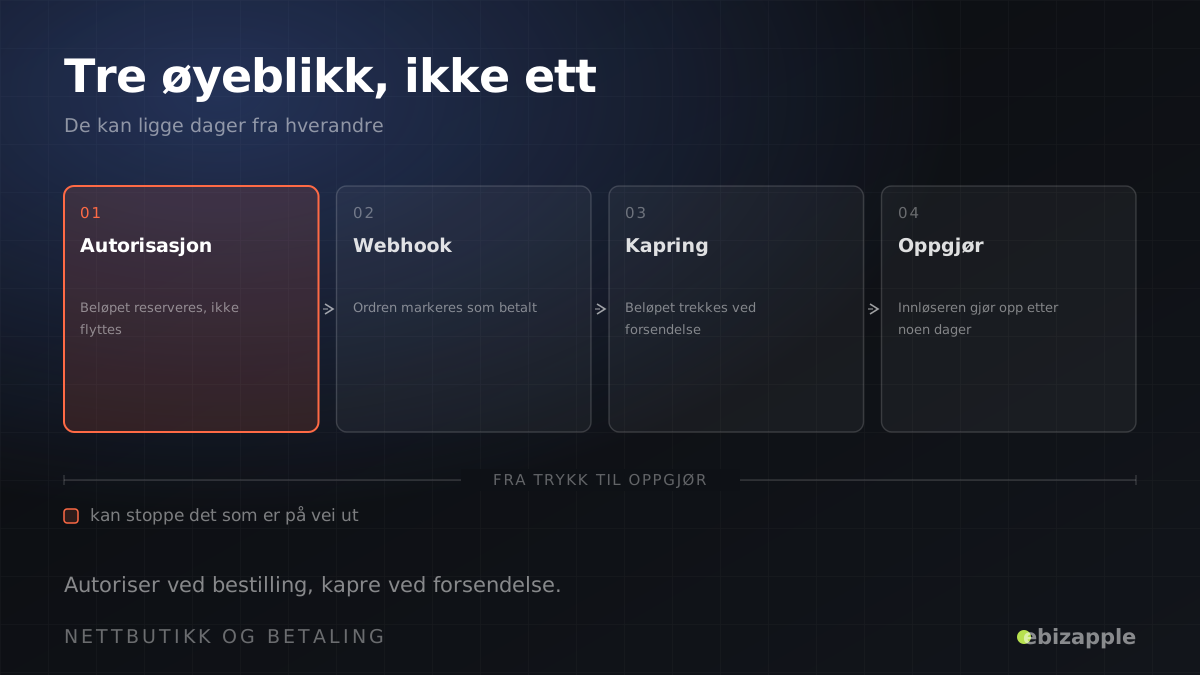
Folk tror ofte at betaling er ett øyeblikk. Det er tre, og de kan ligge dager fra hverandre.
Punkt to er både teknikk og jus: du skal ikke kapre før varen sendes. Autoriser ved bestilling, kapre ved forsendelse. Gjør du det motsatt, sitter du med kundens penger for en vare som ennå ikke finnes.
Underveis får butikken beskjed gjennom en webhook — et kall fra leverandøren til en adresse du har registrert, som sier hva som skjedde. Det er webhooken som markerer ordren som betalt i WooCommerce, ikke at kunden kom tilbake til takkesiden. Kunden kan lukke fanen; webhooken kommer likevel.
Skal oppgjørsrapportene videre inn i regnskapssystemet, er også det en jobb for automatisering av arbeidsprosesser heller enn for manuell nedlasting den 1. i hver måned.
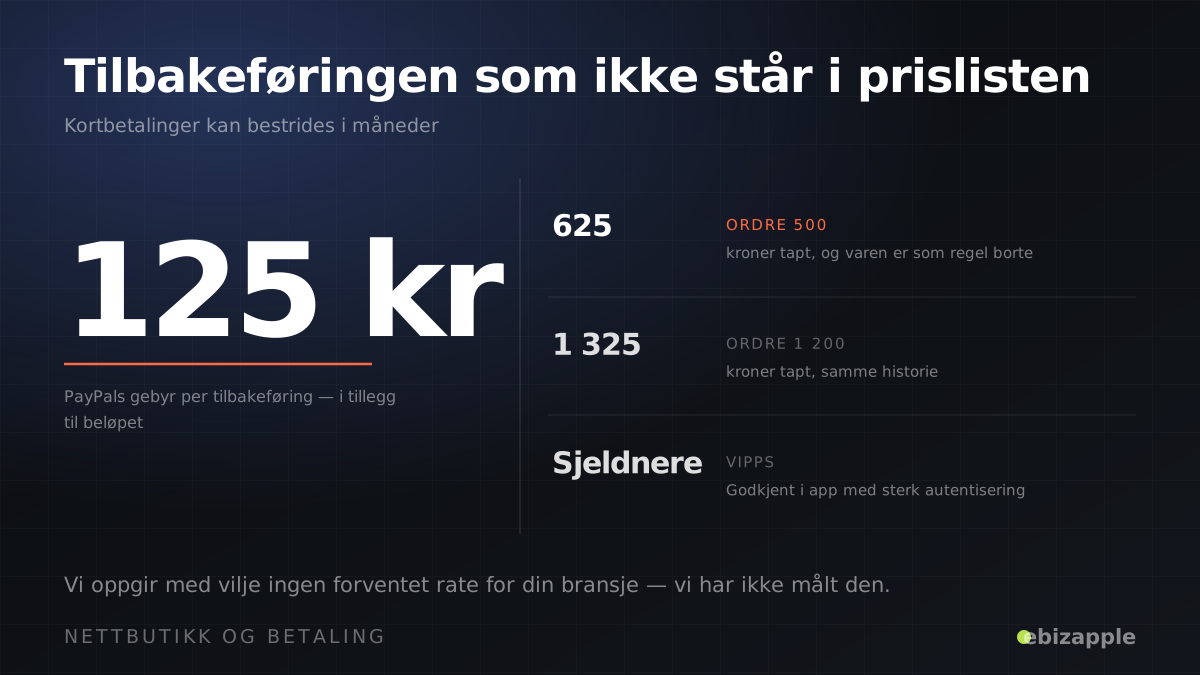
En tilbakeføring skjer når kunden bestrider betalingen hos kortutstederen sin. Varen er sendt, pengene trekkes tilbake — og du får et gebyr på toppen.
PayPal tar 125 kroner per tilbakeføring på korttransaksjoner.
Og har du sendt varen, er den også borte.
Dette er den viktigste forskjellen mellom kortbaserte løsninger og Vipps. Vipps-betalinger er godkjent av kunden i egen app med sterk kundeautentisering — det er svært vanskelig å bestride i etterkant. Kortbetalinger kan bestrides i måneder.
Selger du noe som er lett å påstå «kom aldri fram» — små, dyre, sendbare varer — er kortbaserte løsninger alene en dårlig idé.
Vi oppgir med vilje ingen forventet tilbakeføringsrate for din bransje. Den varierer for mye, og vi har ikke målt den selv. Det er samme grunn til at vi ikke lover deg en ytelsesscore på 99: et tall vi ikke kan stå inne for, er verdiløst uansett hvor godt det ser ut i et tilbud.
Usikker på hvilken miks butikken din trenger? Vi setter opp regnestykket for dine markeder og ordrestørrelser sammen med deg, før du oppretter noen konto.
Velg PayPal når kundene dine er internasjonale og allerede har PayPal-konto. I mange markeder er PayPal det folk stoler på, og en kunde som ikke må taste kortnummeret sitt fullfører oftere. Da kan de 3,40 prosentene være billigere enn handlekurven du ellers hadde mistet.
Velg Stripe når du selger med kort, digitalt eller til utlandet, og vil ha lavere sats enn PayPal. Stripe er også den enkleste å bygge videre på — abonnement, delbetalinger, egne flyter.
Velg begge når du selger internasjonalt og har råd til å la kunden velge. Det koster litt mer i vedlikehold, men konverteringen stiger.
Velg ingen av dem alene når du selger til norske kunder. Da mangler du Vipps, og det merkes i kassen.
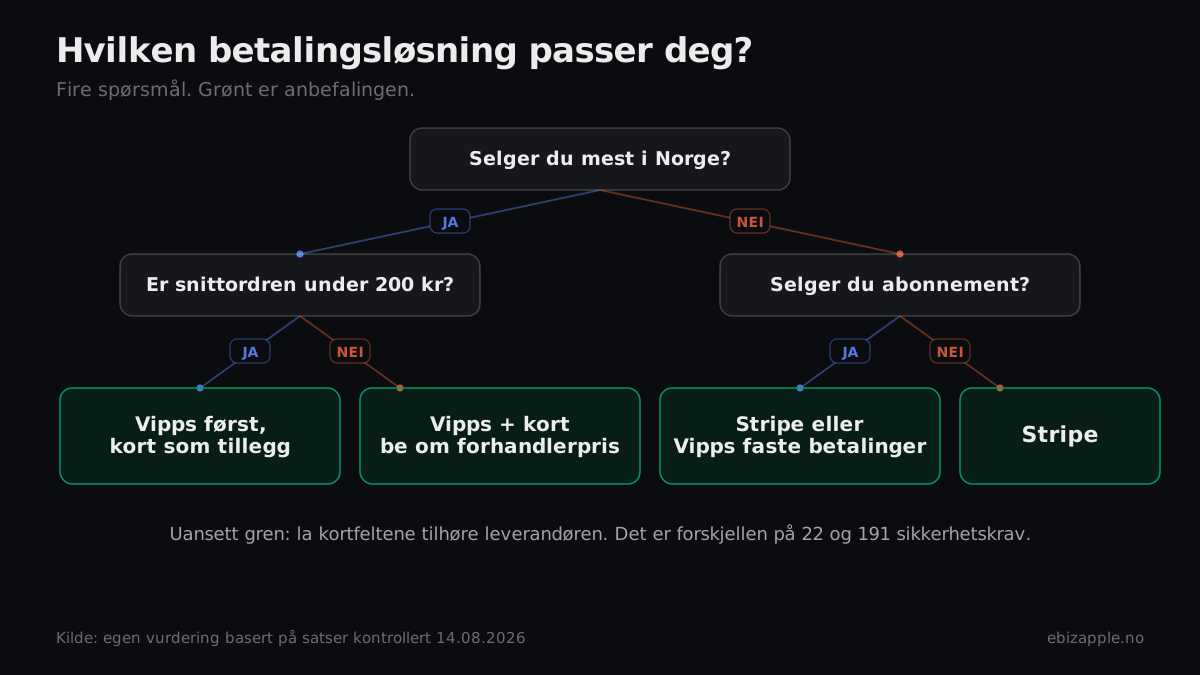
Treet leser slik: selger du mest i Norge? Er svaret ja, spør det om snittordren er under 200 kroner — og lander på «Vipps først, kort som tillegg» eller «Vipps og kort, be om forhandlerpris». Er svaret nei, spør det om du selger abonnement, og lander på «Stripe eller Vipps faste betalinger» eller «Stripe» alene. Uansett gren gjelder den samme regelen nederst: la kortfeltene tilhøre leverandøren. Det er forskjellen på den enkleste egenerklæringen i PCI DSS og den store.
Treet er en veiviser, ikke en fasit. Det tar deg til et førstevalg; tallene lenger opp i artikkelen avgjør om førstevalget holder for akkurat dine ordrestørrelser.
Hvor mye jobb dette faktisk blir, henger sammen med hvor sammensatt butikken er. Vi bruker en femdelt skala for det, beskrevet i nivågraderingen fra N1 til N5.
Begge har offisielle utvidelser, og begge følger samme mønster som Vipps: avtale eller konto først, deretter nøkler, deretter test.
Stripe gir deg et publiserbart nøkkelpar og et hemmelig nøkkelpar, i to sett — ett for test og ett for produksjon. Den publiserbare kan ligge i frontend. Den hemmelige skal aldri dit.
PayPal bruker klient-ID og hemmelighet fra utviklerportalen, også her med et eget sandkassemiljø: en full kopi av betalingsflyten med testkort, der ingen ekte penger beveger seg.
Kjør en hel ordre gjennom sandkassemiljøet før du går live — autorisasjon, webhook, kapring og refusjon. Særlig refusjon, som er den delen ingen tester.
Skal butikken samtidig fylles med produkter fra et system du allerede har — en gammel nettside, en leverandørportal, et regneark — er det en egen jobb med egne feller. Vi har beskrevet den i artikkelen om å hente produktdata fra en nettside. Og skal katalogen presenteres med filtrering og oversikter, hører det hjemme i en dynamisk nettside heller enn i betalingsoppsettet.
Tre ting gjelder uansett hvilken du velger — og det er de samme reglene som i artikkelen om norske betalingsløsninger.
La kortfeltene tilhøre leverandøren. Både Stripe og PayPal tilbyr løsninger der kortfeltene kommer fra dem, i en iframe eller ved omdirigering. Da havner butikken din i SAQ A — den enkleste egenerklæringen i PCI DSS. Bygger du dine egne kortfelt som sender kortnummeret via din egen server, havner du i SAQ A-EP, som er et mangedobbelt større skjema.
Vi oppgir bevisst ikke et antall krav. Tallene «22» og «191» som sirkulerer i norske artikler — også i en tidligere versjon av denne — er fra PCI DSS 3.2.1, pensjonert i mars 2024. Hent tallet fra PCI Security Standards Council og noter versjonen, hvis du trenger det.
Det er uansett ikke verdt det: den lille designgevinsten koster deg et vesentlig større ansvar å dokumentere. Tokeniseringen hos leverandøren gjør uansett at du ikke trenger å røre kortnummeret for å tilby lagrede kort.
Verifiser webhooken. Både Stripe og PayPal sender signerte varsler om at en betaling er fullført. Stripe signerer med en HMAC-signatur som du kontrollerer mot din egen webhook-hemmelighet; PayPal signerer med et sertifikat du verifiserer mot deres API. Sjekker du ikke signaturen, kan hvem som helst sende det varselet til butikken din — og en ubetalt ordre blir markert som betalt. Bruker du de offisielle utvidelsene, er dette gjort for deg. Bygger noen en egen integrasjon: spør om de gjør det.
Test hele veien rundt, inkludert refusjon. I sandkassemiljøet. Før du tar imot den første ekte kronen. Refusjon er den delen ingen tester, og første gang du trenger den, har du en sur kunde på tråden.
En betalingsutvidelse er dessuten den ene tingen på nettstedet som håndterer penger. Den skal aldri ligge et halvt år bak — det er en av grunnene til at vi anbefaler en drifts- og vedlikeholdsavtale framfor å la det gli.
Siden PSD2 trådte i kraft, må netthandel med kort bekreftes med sterk kundeautentisering — forkortet SKA eller SCA. Kunden må bekrefte med minst to av tre ting: noe hun vet (passord), noe hun eier (mobilen), eller noe hun er (fingeravtrykk).
I praksis skjer det gjennom 3-D Secure, i dagens versjon EMV 3DS. Det er dialogboksen fra banken som dukker opp midt i betalingen — og i EMV 3DS sendes det med langt mer kontekst enn før, slik at kortutstederen kan slippe kunden rett gjennom når risikoen er lav.
Hva betyr det for deg? Mindre enn du tror, hvis du velger riktig. Både Stripe og PayPal har 3-D Secure bakt inn i sine flyter — det er gatewayen, innløseren og kortutstederen som håndterer det mellom seg. Din jobb er å bekrefte at utvidelsen du bruker er PSD2-tilpasset, ikke å bygge autentiseringen selv.
Merk likevel at 3-D Secure har en forretningsside: en godkjent 3DS-betaling flytter som hovedregel ansvaret for svindel fra deg til kortutstederen. Det er den samme mekanismen som gjør Vipps vanskelig å bestride, og den er en reell grunn til å slå funksjonen på selv der du kunne ha latt være.
Er du en norsk butikk med norske kunder, er PayPal det dyreste valget du kan ta, og du mangler fortsatt Vipps.
Selger du digitalt eller til utlandet, er PayPal og Stripe rimelige valg — men regn sammen påslagene før du bestemmer deg. Åtte komma trettini prosent er ikke en sats noen oppgir. Det er en sats du regner deg fram til.
Og uansett hvor du selger: legg inn tilbakeføringsgebyret på 125 kroner i kalkylen. Det kommer ikke ofte, men det kommer.
3,40 % + 2,80 kroner per transaksjon på norsk salg, ifølge PayPals egen prisliste. På en ordre til 500 kroner blir det 19,80 kroner — det dyreste alternativet blant de vanlige løsningene i Norge.
Fordi påslagene stables: grunnsatsen på 3,40 % pluss 1,99 % for marked utenfor EØS pluss 3,0 % i valutapåslag ved valutakonvertering. Selger du til Storbritannia er markedstillegget 1,29 % i stedet for 1,99 %. Ingen prisside oppgir 8,39 % — det er en sats du må regne deg fram til.
Ja, på alle sammenlignbare ledd. Stripe tar 2,40 % + 2 kroner på norske og EØS-kort mot PayPals 3,40 % + 2,80 kroner, og 3,25 % på kort utenfor EØS med 2 % ved valutakonvertering — effektivt 5,25 % mot PayPals 8,39 %.
PayPal tar 125 kroner per tilbakeføring på korttransaksjoner, i tillegg til at ordrebeløpet trekkes tilbake og varen som regel er borte. En bestridt ordre på 500 kroner koster deg 625 kroner pluss varen.
I praksis nei. Norske kunder forventer Vipps i kassen, og en kasse uten Vipps taper handlekurver. PayPal og Stripe fungerer best som tillegg for utenlandske og kortbetalende kunder, ikke som eneste alternativ. Bruddpunktet mellom Vipps og Stripe på 169,49 kroner er beskrevet i artikkelen om norske betalingsløsninger.
Ja, begge gjør det. Apple Pay og Google Pay er lommebøker som ligger oppå Visa- og Mastercard-skinnene, ikke egne betalingsnett — de slås på som en innstilling i utvidelsen. Gevinsten er at mobilkunden slipper å taste kortnummer, og fullfører oftere.
3-D Secure er bankbekreftelsen som oppfyller PSD2-kravet om sterk kundeautentisering, i dagens versjon EMV 3DS. Bruker du de offisielle utvidelsene til Stripe eller PayPal, er den allerede bakt inn. Din jobb er å bekrefte at den er aktiv — ikke å bygge den.
Samme dag. Både PayPal og Stripe er selvbetjening — du oppretter konto, kobler WooCommerce og kan teste i sandkassemiljøet umiddelbart. Vipps og Nets krever avtale først, fordi innløseren må godkjenne virksomheten, og der må du regne med dager.
Usikker på hva som lønner seg for dine ordrestørrelser og markeder? Vi regner gjerne på det sammen med deg — ta kontakt, eller les om WordPress-nettsider og dynamiske nettsider.
Vipps, Stripe, Nets og Klarna sammenlignet på reelle satser fra 2026. Med regnestykker, PCI DSS-krav, WooCommerce-integrasjon og hva du faktisk betaler.
Denne artikkelen hører til nettbutikk og betaling. Skal noen gjøre jobben for deg, er det dette vi tilbyr: rådgivning om betalingsløsninger.